O Comitê de Política Monetária (Copom) do Banco Central manteve a taxa Selic em 13,75% ao ano na quarta-feira (4), em decisão unânime. Com isso, o colegiado interrompeu uma sequência de cinco cortes seguidos de 0,25 ponto percentual, segundo a Gazeta Mercantil e o Investing.com Brasil.
Por que o Copom pausou
De acordo com as informações divulgadas após a reunião, o Banco Central apontou piora nas expectativas de inflação, incertezas fiscais e uma atividade econômica mais fraca. A Gazeta Mercantil também cita o petróleo, os conflitos no Oriente Médio, o câmbio e a inflação de serviços entre os fatores de risco.
O próprio BC elevou as projeções. Para o IPCA de 2026, a estimativa subiu de 5,2% para 5,6%. Para 2027, passou de 3,9% para 4,7%. Pelo Boletim Focus, o mercado projeta IPCA de 5,22% em 2026 e 4,76% em 2027, conforme a Gazeta Mercantil.
O que o mercado espera
As fontes divergem sobre o quanto a pausa surpreendeu: a Gazeta Mercantil diz que a manutenção já era o cenário predominante, enquanto o Portal Dedução, que reproduz texto da Agência Brasil, afirma que o mercado esperava um corte de 0,25 ponto. Sobre a duração da pausa, os bancos também divergem, segundo o Investing.com Brasil. O Santander vê juros estáveis até o início de 2027, e o Bradesco projeta Selic entre 12,5% e 13% ao fim de 2027.
O que isso significa para o seu bolso
A Selic é a taxa básica de juros e serve de referência para financiamentos, empréstimos e investimentos de renda fixa. Com a pausa, o custo do crédito tende a permanecer próximo do patamar atual, sem o alívio que um novo corte poderia trazer. Quem tem investimentos atrelados à taxa continua com rendimentos no mesmo nível.
A ata da reunião será divulgada em 10 de novembro, e o Copom volta a se reunir nos dias 8 e 9 de dezembro. Para acompanhar os efeitos sobre os preços, veja também nossa matéria sobre o Boletim Focus e a projeção de inflação.
Fonte: Gazeta Mercantil; Investing.com Brasil; Portal Dedução.
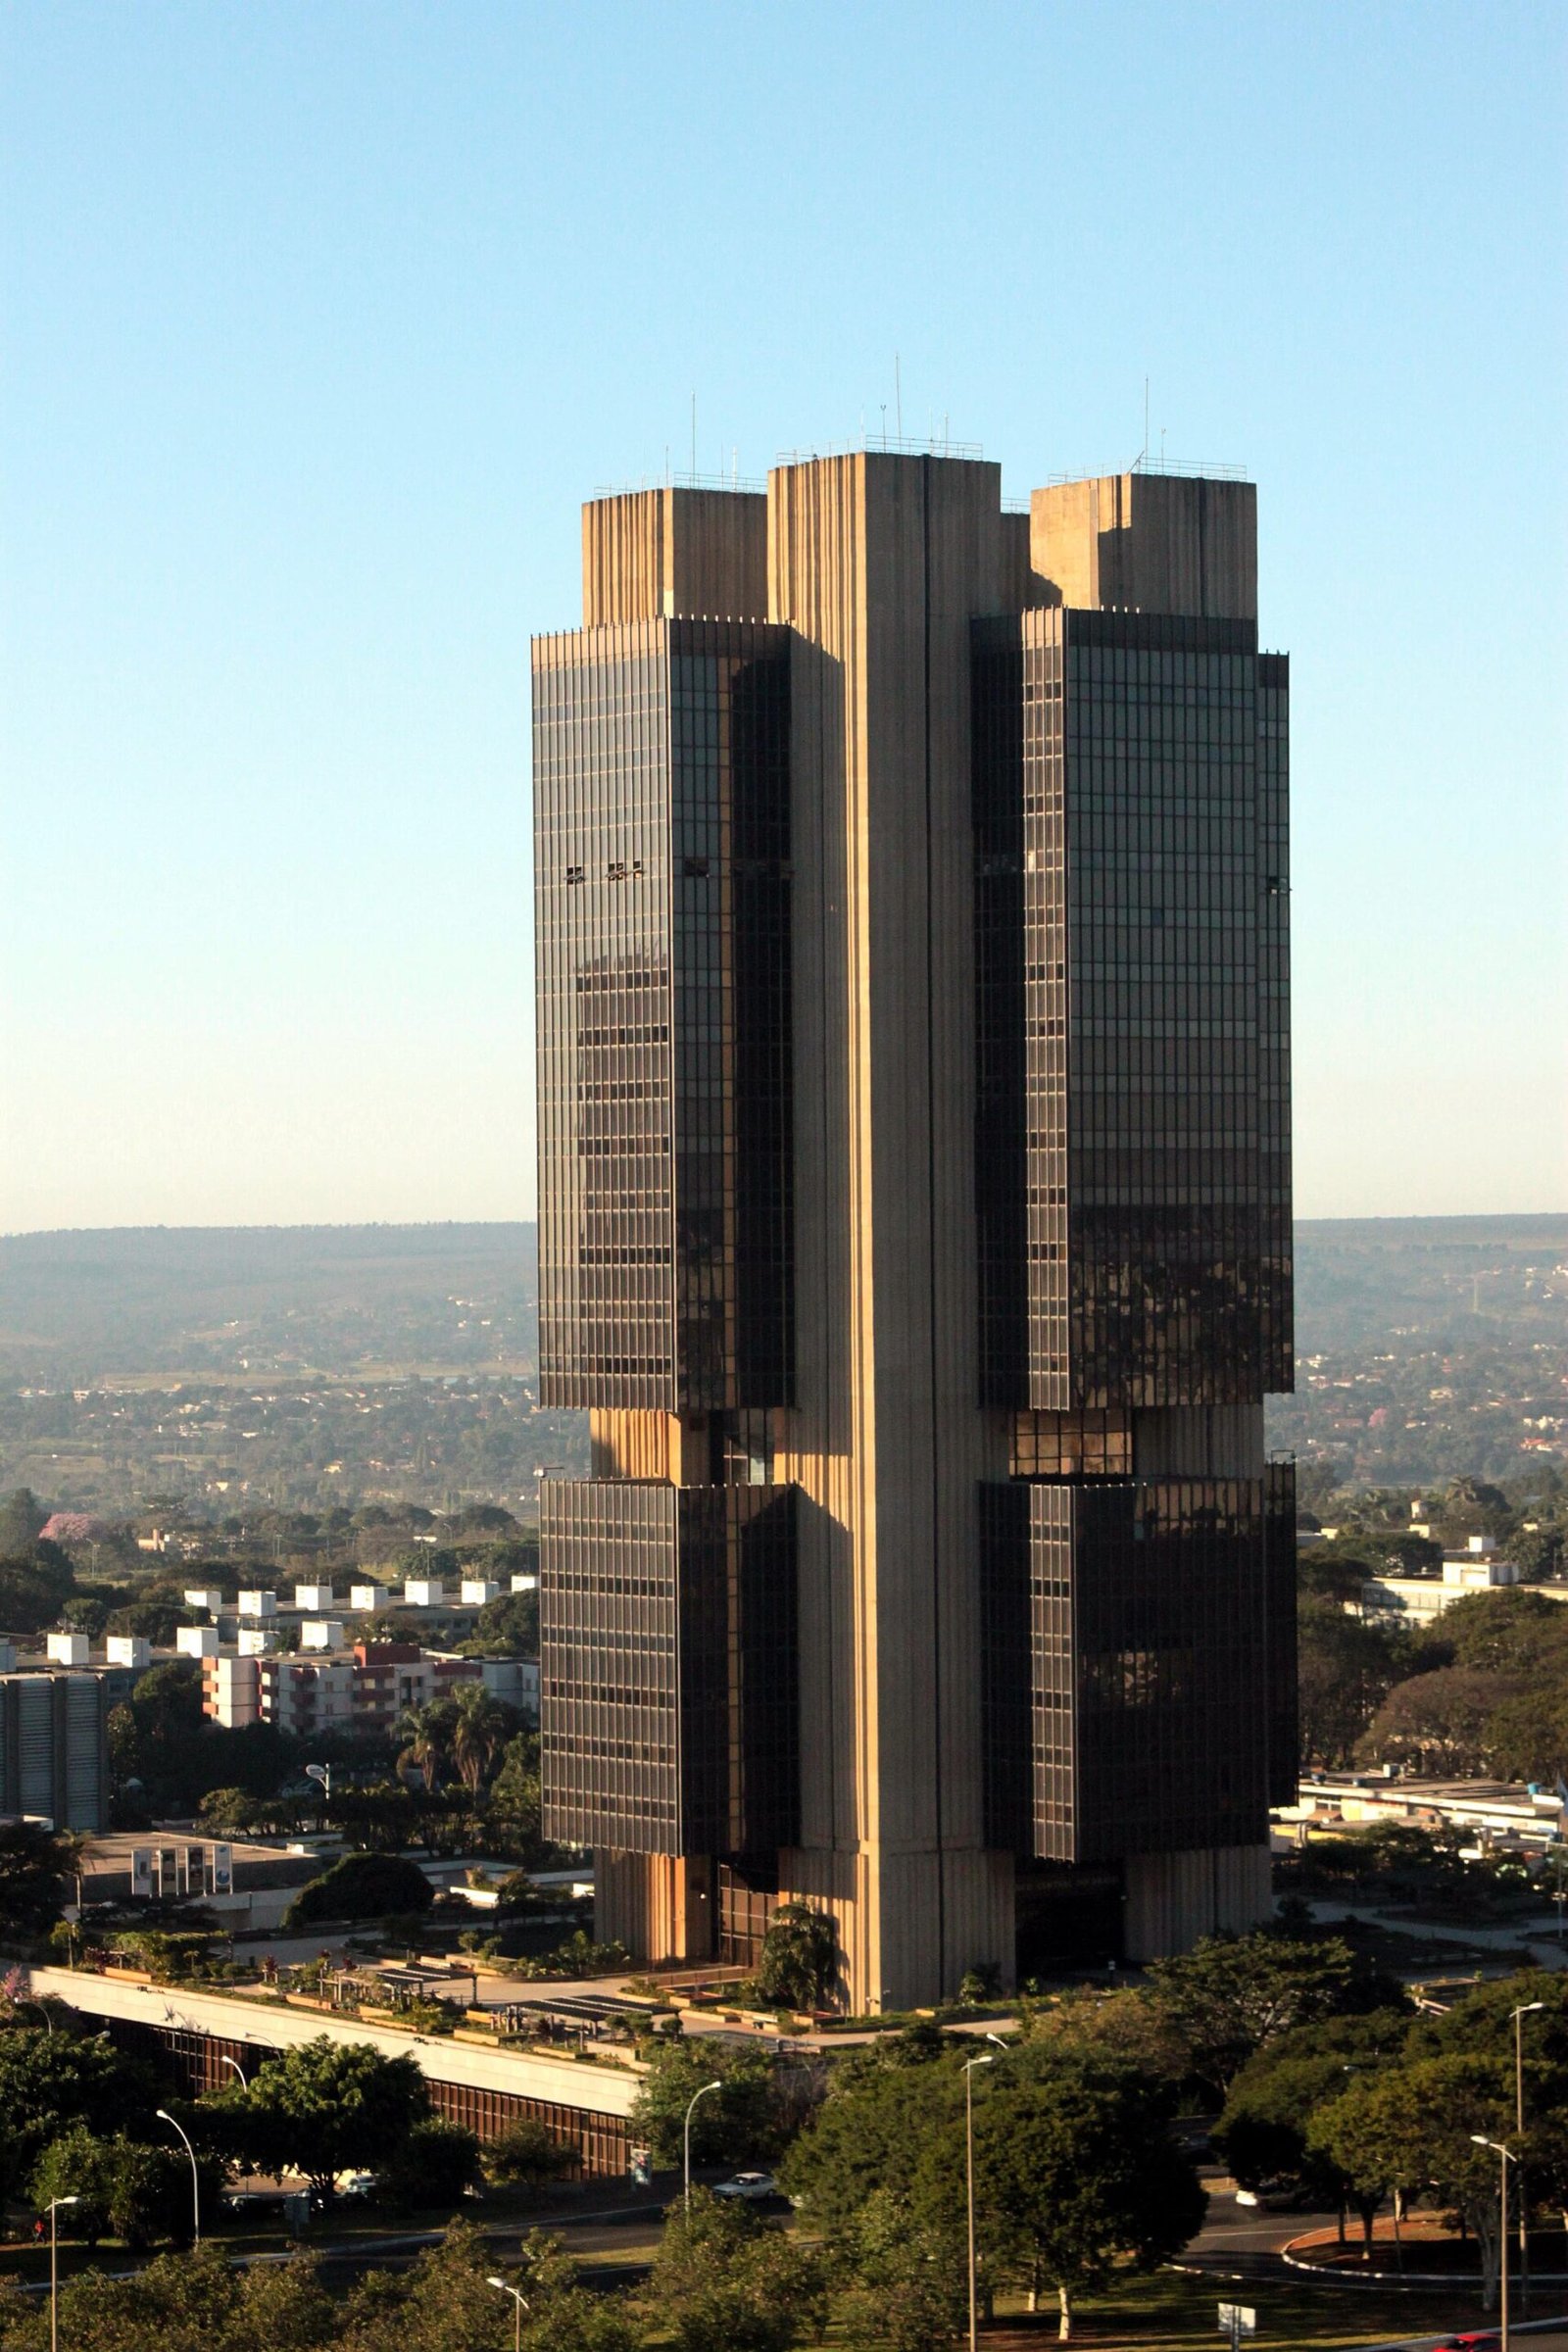
Sede do Banco Central do Brasil, em Brasília. Foto: Banco Central do Brasil / Wikimedia Commons / CC BY 2.0.
